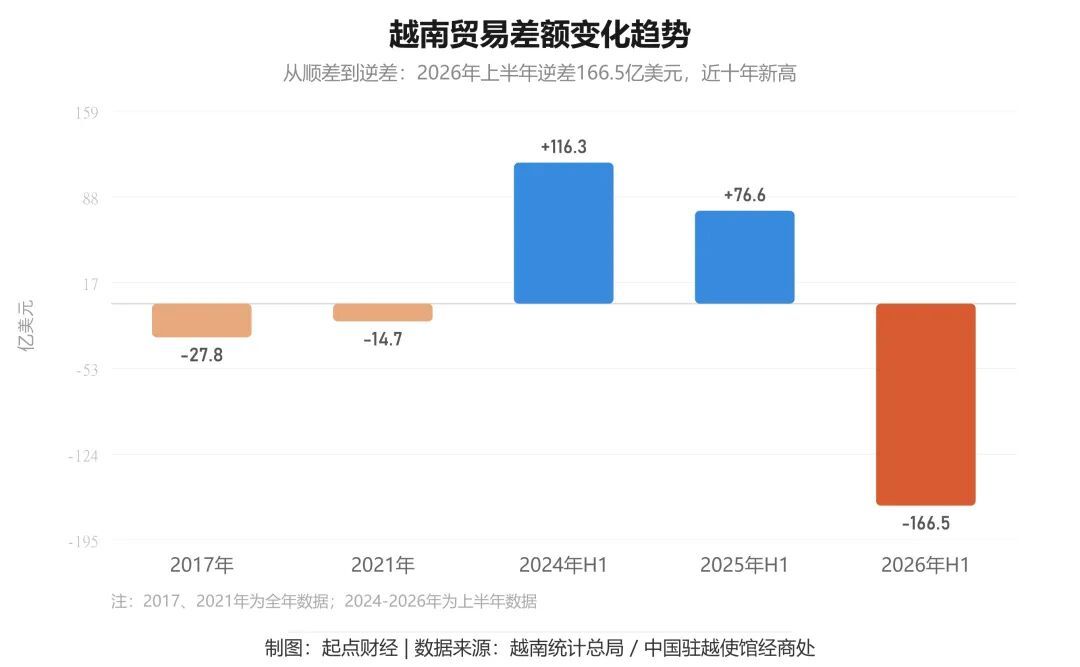
越南统计总局7月3日发布的数据显示,今年上半年,越南录得166.5亿美元贸易逆差,规模创下近十年新高,且连续六个月处于逆差状态。
要知道,去年同期越南还手握79.5亿美元顺差,过去十多年间,顺差几乎是其外贸的"出厂设置"。
如今这笔账突然翻红,幅度之大、持续之久,足以让整个东南亚经济圈打了个冷颤。
01、逆差不等于衰退:出口其实在狂飙
先看一组让人意外的数字。
今年上半年,越南出口同比增长21%,达到2665.2亿美元;进出口总额5496.9亿美元,同比增长27.1%,双双创下历史新高。美国仍然是最大的出口市场,对美贸易顺差达753亿美元,同比增长21.3% 。29类商品出口额超过10亿美元,其中5类突破百亿美元。制造业产品出口占出口总额的90%。
这哪里是出口疲软?分明是在狂飙。
问题出在进口端:进口增速33.4%,跑得比出口快了一大截。2831.7亿美元的进口额,同比多花了近700亿美元。
这不是经济下行时形成的"衰退型逆差",而是制造业扩张带来的"生产性逆差"。前者是卖不动了才逆差,后者是买得多才逆差,性质天差地别。
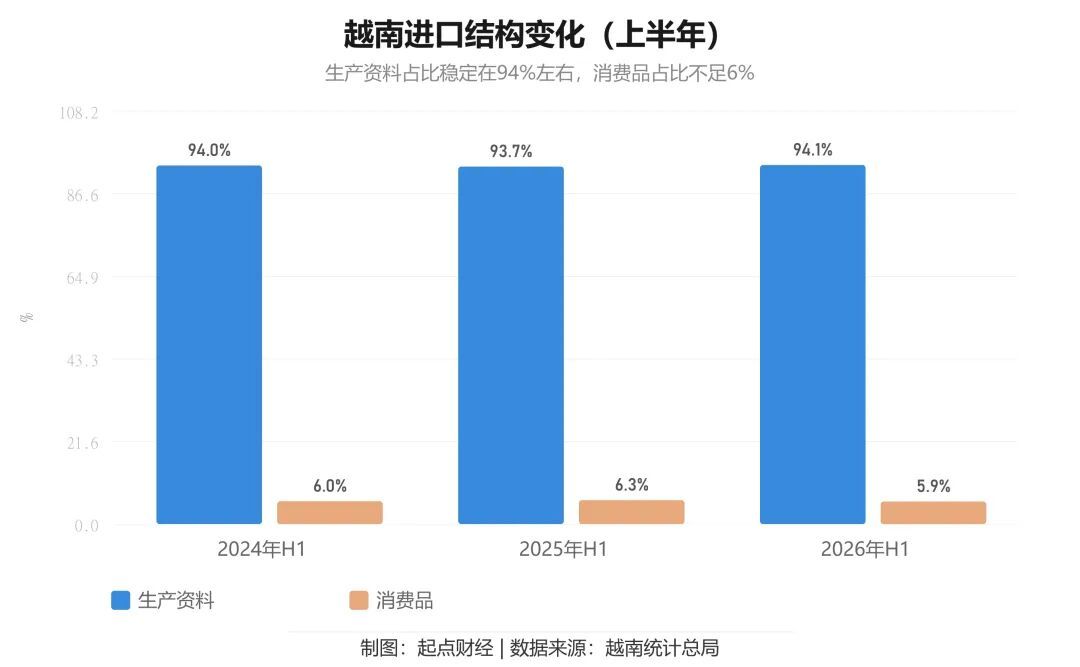
拆开进口结构看就更清楚了。生产资料占进口总额的94.1%,消费品仅占5.9%。
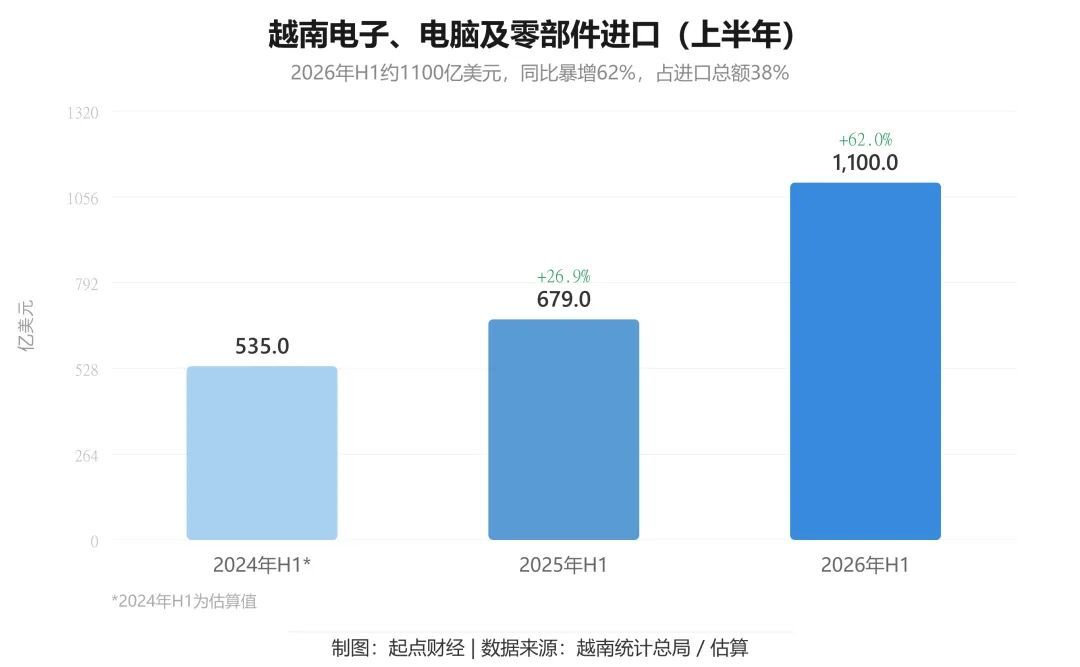
其中,电子、电脑及零部件进口约1100亿美元,同比增长62%,占进口总额约38%;机械设备、工具及零配件进口约346亿美元,同比增长22.9%,占12%。两项合计超过进口总额的一半。
翻译成大白话:
越南工厂正在疯狂囤设备、囤芯片、囤原材料,不是胡志明市民在抢进口包。
越南电子企业协会透露,目前不少企业订单已经排到第三甚至第四季度。当前大量进口设备和零部件,是在为下半年的集中交付提前备货。
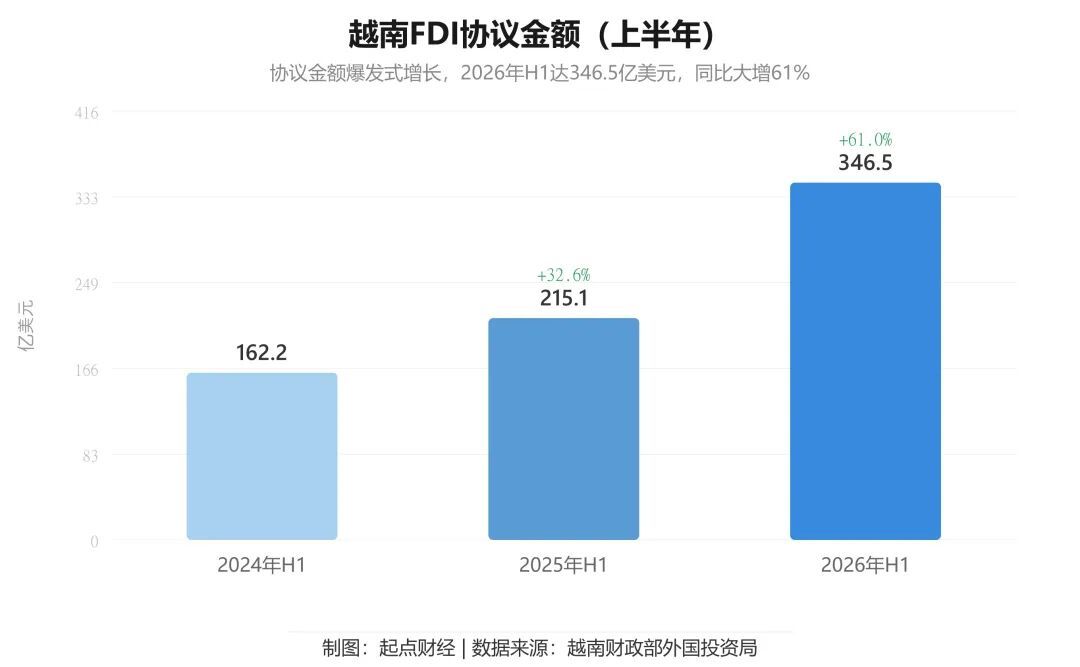
与此同时,今年上半年越南实际利用FDI超过130亿美元,同比增长11.2%;FDI协议金额达到346.5亿美元,同比大增61%。三星、LG、富士康等跨国巨头继续加码越南,带动机器设备和零部件进口水涨船高。
彭博社的分析也指出,美国关税政策预期变化,促使企业提前进口原材料、增加库存,以降低未来供应链风险。换句话说,不少进口带有"抢跑"性质,是企业在不确定性下做出的防御性决策。
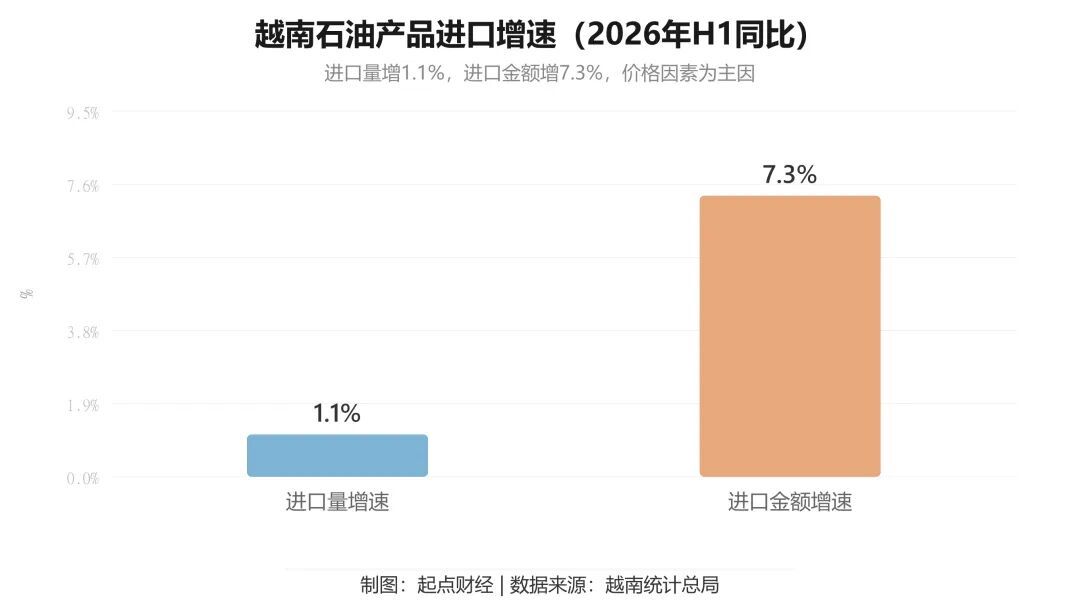
价格因素同样推高了进口账单。今年以来国际能源价格上涨,越南石油产品进口量仅增长1.1%,进口金额却增长了7.3%。量没多买多少,钱多花了不少。
所以,这轮逆差的真相是:
越南经济正在高速运转,工厂在加班加点,外资在跑步进场,只不过扩张的代价,大量的设备和原材 G料进口——暂时跑在了出口回款前面。
02、风险信号
风险信号在闪动。
越南财政部自己测算,贸易逆差每增加10亿美元,全年经济增长率大约下降0.17个百分点。按照这个模型,166.5亿美元逆差大约拖累经济增长2.8个百分点。虽然只是模型推演,却反映出官方对长期逆差的深层忧虑。
首先是汇率。长期逆差意味着企业需要更多外汇支付进口成本,这会增加越南盾贬值压力,并侵蚀外汇储备。越南经济学家阮明草警告,贸易逆差最终影响的不只是贸易平衡,更关系到汇率稳定和外汇储备安全。
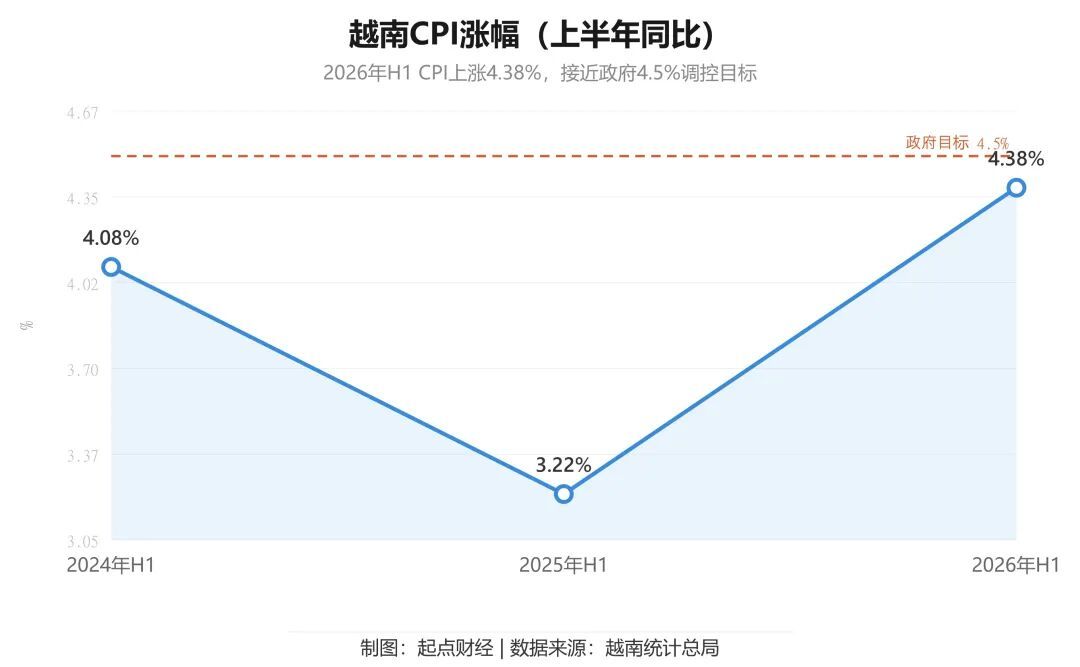
其次是通胀传导。进口燃料、设备及原材料价格上涨,最终都会逐步传导到企业生产成本,对物价形成压力。今年上半年CPI同比4.38%,已经站在了4.5%目标的红线边缘。
更深层的问题是储蓄-投资失衡。越南工商会(VCCI)的分析指出,贸易逆差实际上反映了储蓄与投资之间的失衡。当投资扩张快于国民储蓄时,经济必须依赖外部资源。这种依赖若持续,将使越南的宏观稳定性更加脆弱。
好消息是,越南国内不少机构对此仍持相对乐观态度。MB证券公司预计,随着新增产能逐步释放,今年全年贸易逆差可能收窄至50亿至70亿美元;也有分析认为,下半年逆差有望明显缩小,全年甚至重新回到顺差。毕竟,大量进口的设备和原材料一旦转化为出口产能,逆差就会自然收窄。
这场豪赌的输赢,取决于下半年产能释放的速度,能否跑赢外汇消耗的速度。
03、外资的盛宴,本土的落寞
真正值得警惕的,不是逆差本身,而是逆差照出来的结构性裂痕。
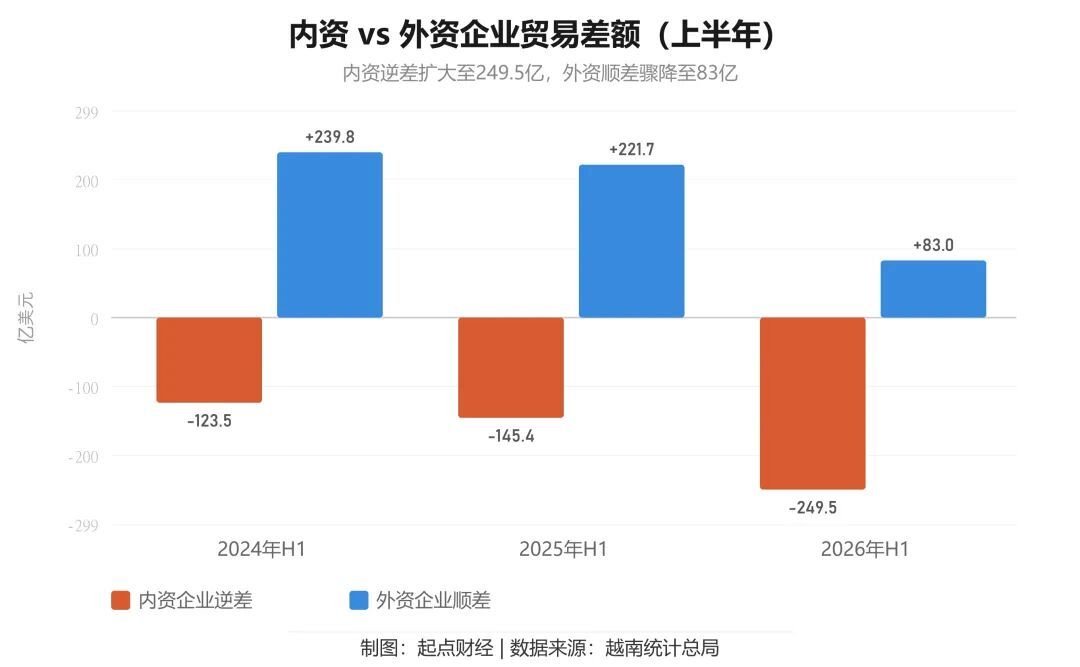
今年上半年,越南国内经济部门贸易逆差达到249.5亿美元,而外资部门(含原油)却实现了83亿美元顺差。这个反差堪称刺眼。
再看出口贡献:前5个月,越南内资企业出口同比下降13.7%,进口却增长1.4%;外资企业出口增长26%,贡献了近80%的出口额。
也就是说,越南出口仍在增长,但真正拉动出口的,依然是外资企业。本土企业不但没有同步成长,反而在出口端出现了两位数下滑。
这暴露了一个残酷现实:越南的出口繁荣,本质上是"租来的繁荣"。
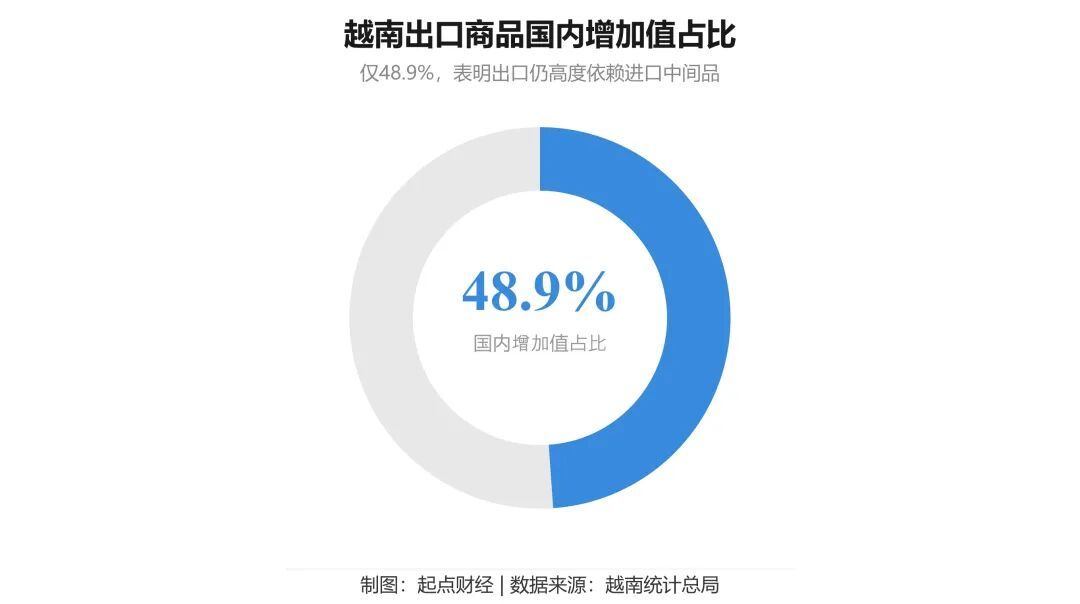
世界银行的数据更直白:越南出口商品中的国内增加值仅为48.9%。意味着一件标注"越南制造"的商品,超过一半价值仍来自进口零部件、材料和设备。
工厂建在越南,工人是越南人,但利润、技术、核心零部件,大半留在了别国。
三星在越南的工厂就是典型案例。作为越南最大的外资企业之一,三星越南工厂每年贡献数百亿美元出口额,但芯片来自韩国,显示屏来自中国和韩国,操作系统和设计来自三星总部,越南承担的更多是组装、测试等劳动密集型环节。出口数字很漂亮,但留给越南的附加值,远没有账面数字那么光鲜。
越南国内其实也意识到了这个问题的严重性。越南工贸部近年来不断提出发展配套工业、提高国产化率、建设自主供应链。越南《财经杂志》也指出,未来出口要实现两位数增长,不能只依赖订单增加,更重要的是提高国内增加值和产业链掌控能力。
说到底,如今困扰越南的,并不是订单不足,而是订单来了以后,究竟有多少利润、多少技术、多少零部件能够真正留在本国。
04、三角贸易的死结:离不开的中国,丢不掉的美国
讨论越南贸易逆差,最终绕不开一个三角关系:
中国供料、越南组装、美国买单。
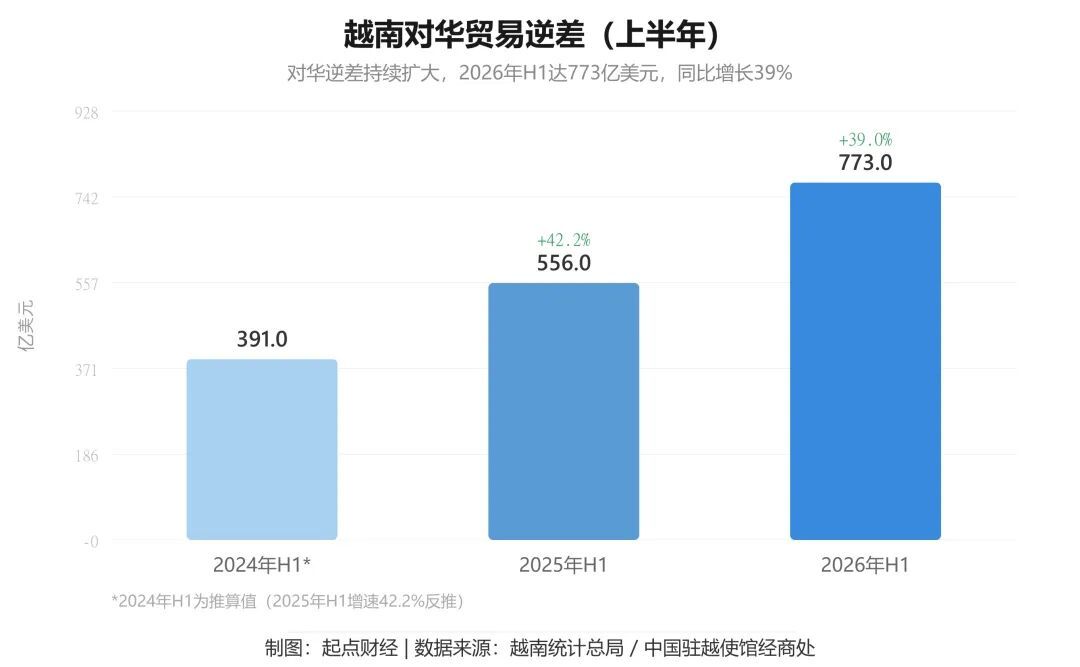
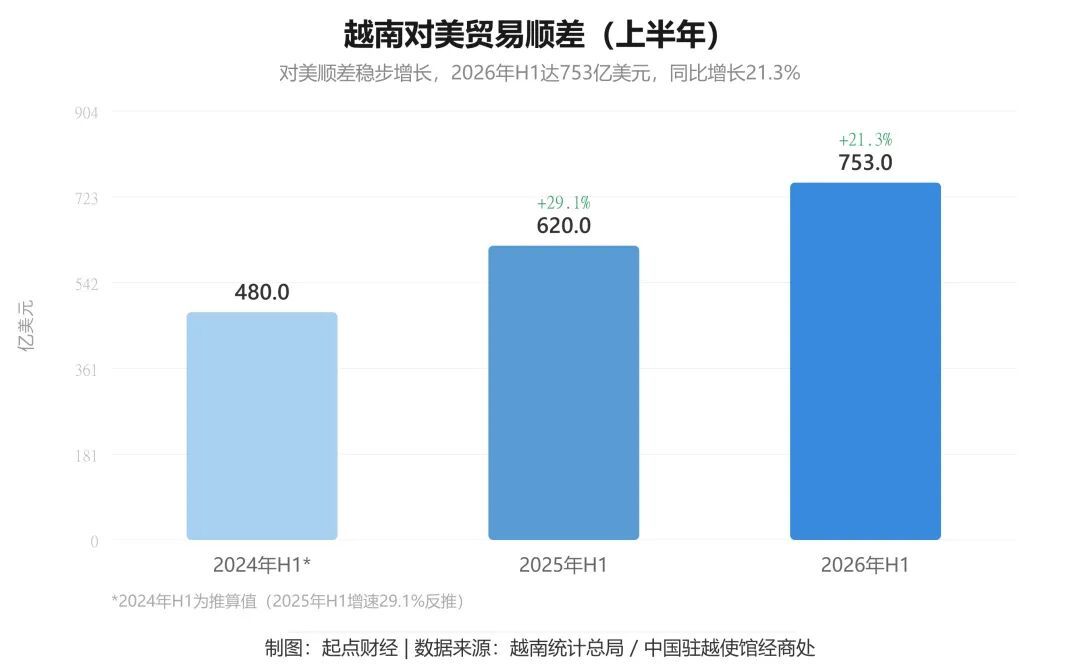
数据层面,这组三角关系清晰得近乎残酷。今年上半年,越南对华贸易逆差773亿美元(自华进口1152亿美元),对美贸易顺差753亿美元,两者规模几乎相当。
越南从中国买来中间产品和零部件,在本地完成加工组装,再出口美国:逆差给了中国,顺差来自美国,中间赚的就是那道加工费。
今年前5个月,越南自中国进口925.7亿美元,同比增长33.6%;其中电脑、电子产品及零部件增长65.4%,汽车零部件增长106.9%。中国已连续22年稳居越南第一大进口来源国,越南制造业所需70%以上的中间品、核心零部件、机械设备均来自中国。
越南对华逆差和对美顺差,是同一枚硬币的两面。
越南能不能逐步降低这种依赖?
现实中至少存在三重约束。
第一,规模效应难以复制。中国供应链形成于几十年的产业积累,从原材料到零部件、从模具到工装、从物流到人才培训,形成了一个庞大而精密的生态系统。这种完整性、规模效应和成本优势,不是建几座工厂就能替代的。越南建一条产线可能只需要一年,但建一个配套生态可能需要三十年。
第二,美国压力是把双刃剑。美国正持续要求越南降低出口产品中的中国零部件和技术含量。这种压力可能推动供应链多元化,但也可能增加企业成本,使越南在不同市场之间面临更复杂的平衡。一边是美国市场的准入门槛,一边是中国供应链的效率优势,越南夹在中间,两头都不敢得罪。
第三,也是最现实的一点:"三角贸易"格局短期内无法根本改变。减轻对华依赖,需要同时解决对美顺差的结构性矛盾,这涉及全球产业链的整体重构,远非越南一国之力所能推动。2025年中越双边贸易额已超过2500亿美元,这种经济共生关系已经超越了简单的"依赖"叙事,成为双方都无法轻易解开的利益共同体。
05、166.5亿美元的启示
166.5亿美元逆差,未预示越南制造的衰退,但像一面镜子,照出了一个快速成长的经济体在工业化加速期必须直面的考题。
过去十多年,越南回答的是如何承接全球产业转移。答案写得很漂亮,出口一路攀升,FDI源源不断,GDP增速领跑东南亚。
未来,它必须回答一个难得多的问题:
如何将更多附加值、技术与配套能力真正留在本土?
工厂可以迁移,产线可以复制,但一个兼具广度与韧性的供应链体系,需要数十年产业生态的沉淀。
中国用了四十年建立起全球最完整的制造业供应链,越南要补的课,不是几年就能补完的。
在跨过这道产业升级的门槛之前,中国供应链仍将是越南制造无法绕开的重要支撑。而那166.5亿美元的逆差,与其说是越南的危机,不如说是越南的学费。
红腾网配资提示:文章来自网络,不代表本站观点。